Что такое GENIUS Act? Закон США о стейблкоинах
GENIUS Act — закон США о платёжных стейблкоинах: кто может их выпускать, какие нужны резервы, запрет на доходность и вступление в силу в январе 2027 года.
Редакция CryptoGroup · · 5 мин чтения
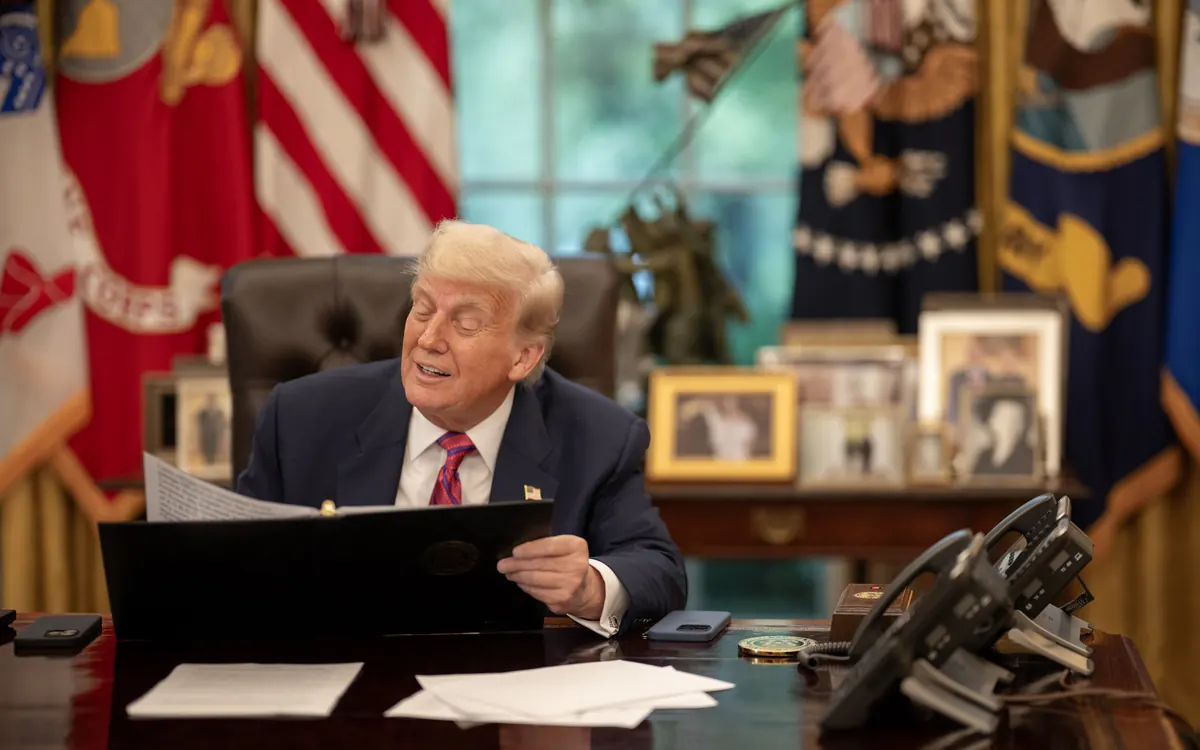
GENIUS Act — федеральный закон США о платёжных стейблкоинах, то есть цифровых токенах, которые можно погасить один к одному на доллары США. Полное название — Guiding and Establishing National Innovation for U.S. Stablecoins Act. Президент Дональд Трамп подписал его 18 июля 2025 года после принятия Сенатом в июне и Палатой представителей в июле. Это первый крупный федеральный криптозакон в США, который меняет, кто может выпускать долларовый стейблкоин, чем его нужно обеспечивать и как защищены держатели.
Если тема для вас новая, начните с материала что такое стейблкоин — этот гайд посвящён правилам.
Какую проблему решает закон
До GENIUS эмитенты стейблкоинов в США работали по лоскутной системе лицензий штатов на денежные переводы и трастовых уставов. Отчётность о резервах колебалась от ежемесячных подтверждений до почти никакой, а чёткого юридического права требования при крахе эмитента у держателей не было. Обвал алгоритмического стейблкоина TerraUSD (UST) в 2022 году показал, как быстро может рухнуть недостаточно обеспеченный «стабильный» токен. GENIUS вводит единый национальный стандарт для токенов, которыми люди действительно пользуются для торговли и платежей.
Кто может выпускать платёжный стейблкоин
По закону выпускать платёжные стейблкоины в США может только разрешённый эмитент платёжных стейблкоинов. Путей три:
- Дочерние компании банков — «дочки» застрахованных банков и кредитных союзов под надзором их обычного федерального регулятора.
- Федеральные квалифицированные эмитенты — небанковские компании, одобренные и контролируемые на федеральном уровне Управлением контролёра денежного обращения (OCC).
- Квалифицированные эмитенты штатов — компании с лицензией штата, чей режим признан существенно схожим с федеральным. Этот путь рассчитан на небольших эмитентов (примерно до $10 млрд в обращении); более крупные переходят под федеральный надзор.
Токены иностранных эмитентов можно предлагать американцам, только если те соответствуют сопоставимым стандартам. Со временем биржам и другим поставщикам услуг в США запретят предлагать стейблкоины, выпущенные не разрешённым или не квалифицированным иностранным эмитентом.
Правила о резервах
Сердце закона — обеспечение. Каждый токен в обращении должен быть покрыт как минимум один к одному высококачественными ликвидными активами — по сути долларами наличными или на банковских счетах, краткосрочными казначейскими векселями США, сделками репо под казначейские бумаги и государственными фондами денежного рынка. Давать эти резервы в долг или повторно использовать их эмитенты не могут, кроме узких случаев вроде исполнения погашений.
Эмитенты обязаны ежемесячно публиковать объём и состав резервов, отдавать отчёты на проверку аудиторской фирме, а топ-менеджеры должны их заверять. Крупнейшие эмитенты также подают ежегодную аудированную финансовую отчётность.
Погашение, доходность и защита держателей
- Погашение: держатели должны иметь возможность обменять токены на доллары на чётких опубликованных условиях. Окончательное правило OCC предусматривает, что погашения, как правило, проводятся в течение двух рабочих дней — см. наш материал о правиле OCC по GENIUS Act.
- Без процентов: эмитентам запрещено платить держателям проценты или доход только за хранение, использование или удержание стейблкоина. Могут ли биржи и партнёры и дальше предлагать «вознаграждения» — один из самых спорных вопросов нормотворчества, как показывают комментарии Blockchain Association в Минфин.
- Приоритет при банкротстве: если эмитент обанкротится, требования держателей стейблкоинов к резервам удовлетворяются раньше требований других кредиторов.
- Не ценная бумага: платёжный стейблкоин разрешённого эмитента не считается ценной бумагой или товаром по федеральному закону, поэтому надзор за ним банковского, а не фондового типа.
- Правоохранительные требования: эмитенты должны технически уметь замораживать или блокировать токены по законному распоряжению и вести программы противодействия отмыванию денег и соблюдения санкций.
GENIUS Act против MiCA
Европа регулирует стейблкоины через MiCA (читайте что такое MiCA). Цели совпадают, но детали различаются:
| GENIUS Act (США) | MiCA (ЕС) | |
|---|---|---|
| Вступление в силу | С 18 января 2027 года | Правила для стейблкоинов — с 30 июня 2024 года |
| Кто может выпускать | «Дочки» банков, эмитенты, одобренные OCC или штатами | Авторизованные кредитные учреждения и учреждения электронных денег |
| Обеспечение | Не менее 1:1 наличными, депозитами, короткими трежерис | Полные резервы; значительная доля — на банковских депозитах |
| Проценты держателям | Запрещены для эмитентов | Запрещены для эмитентов |
| Главный надзор | OCC, банковские регуляторы, штаты | Национальные органы; EBA — для значимых токенов |
Сроки и что ещё не готово
Закон вступает в силу 18 января 2027 года — через 18 месяцев после подписания. До этого регуляторы должны написать детальные правила. 21 октября 2026 года OCC первым опубликовало окончательное правило о резервах, погашении, управлении рисками и хранении для эмитентов под своим надзором. Минфин завершает правило о том, кто может выпускать, предлагать и продавать стейблкоины, а FinCEN и OFAC Минфина пишут отдельные правила о противодействии отмыванию денег и санкциях. Предыдущий, июльский дедлайн 2026 года регуляторы уже пропустили, так что новые задержки отдельных частей возможны.
Что это значит для вас
Для большинства пользователей в первый день мало что изменится: вы так же будете покупать и держать USDC, USDT или другие долларовые токены на биржах и в кошельках. Меняется «страховочная сетка» за ними — более чёткие правила резервов, регулярное раскрытие и юридическое право требования к резервам. Стейблкоины от этого не становятся банковскими вкладами: страхование вкладов на них не распространяется, а эмитент по-прежнему может заморозить токены, связанные с незаконной деятельностью. Как всегда, проверяйте, кто выпускает токен и где вы его храните; варианты описаны в гайде как безопасно хранить криптовалюту.
Частые вопросы
Как расшифровывается GENIUS?
Guiding and Establishing National Innovation for U.S. Stablecoins. GENIUS Act подписан как закон 18 июля 2025 года.
Когда вступает в силу GENIUS Act?
18 января 2027 года, по данным OCC, которое 21 октября 2026 года опубликовало первое окончательное правило во исполнение закона.
Можно ли получать проценты на стейблкоины по GENIUS Act?
Эмитентам запрещено платить держателям проценты или доход только за удержание стейблкоина. Правила для вознаграждений от третьих сторон, например бирж, ещё обсуждаются.
Застрахованы ли стейблкоины как банковские вклады по GENIUS Act?
Нет. Стейблкоины не являются банковскими вкладами и не покрываются страхованием, но при крахе эмитента у держателей есть приоритет на его резервы.
Материал носит информационный характер и не является финансовой рекомендацией. Криптоактивы волатильны — принимайте решения самостоятельно. Оговорка
Ещё: Регулирование
Все →Читайте дальше
Shinhan и SBI тестируют иеновые стейблкоины для туристов в Корее
Shinhan Card и структуры SBI изучат платежи иеновыми стейблкоинами через карты для японских туристов в Южной Корее, переводы между кошельками и торговые расчёты.
Запуск Dogecoin Labs: 5 главных фактов
MyDoge, DogeOS и Such App объединились в Dogecoin Labs при поддержке Dogecoin Foundation, чтобы у держателей DOGE было больше способов тратить и использовать монеты.
Ether-ETF потеряли $1,08 млрд в октябре — худший месяц 2026
Спотовые ether-ETF в США потеряли $1,08 млрд за октябрь, перечеркнув притоки сентября, а ETH подешевел на 9,7%. Биткоин-фонды во вторник получили $23 млн.