Strategy и Strive: дивиденды по префам конкурируют с покупкой BTC
Привилегированные акции с 2025 года профинансировали покупку около 136 000 BTC, говорит Fidelity. Но дивиденды и выкупы теперь конкурируют с покупками BTC.
Редакция CryptoGroup · · 2 мин чтения
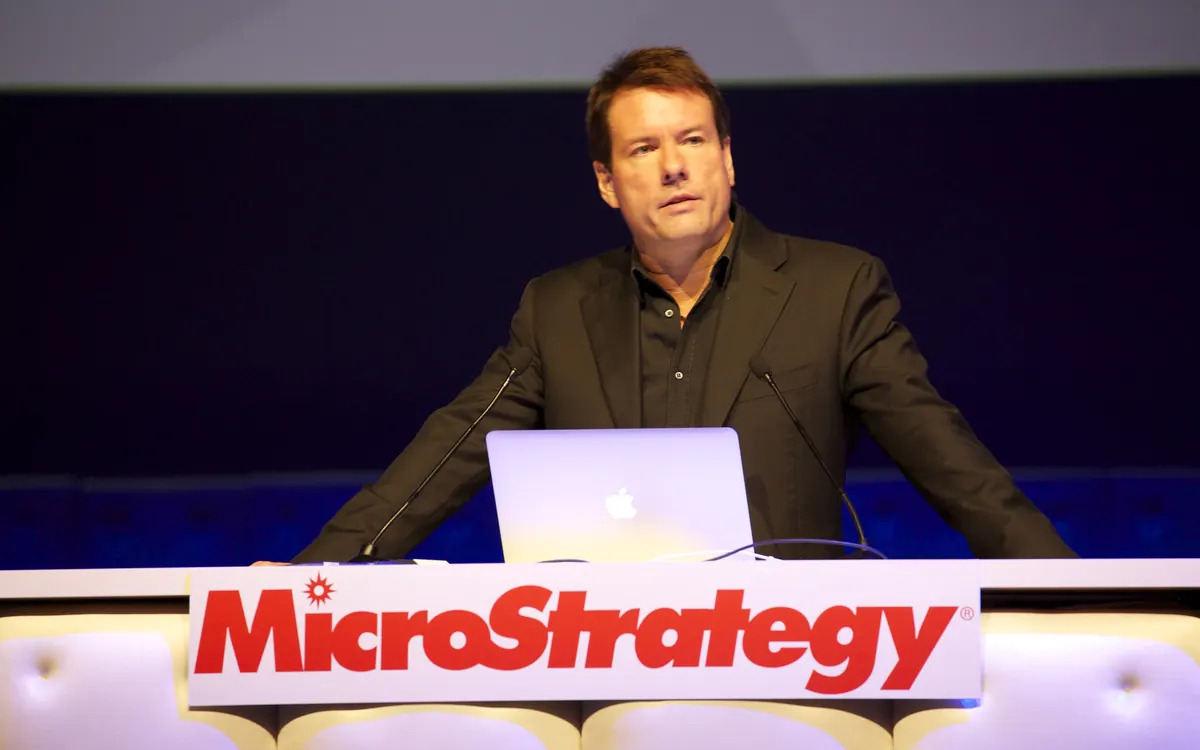
Загвоздка в том, что спрос на бессрочные привилегированные акции рефлексивен.
Бессрочные привилегированные акции стали главным двигателем корпоративных покупок биткоина: с начала 2025 года и по 5 октября они профинансировали покупку 135 979 BTC — более 0,5% максимальной эмиссии биткоина, — говорится в отчёте Fidelity Digital Assets, на который ссылается CoinDesk. Но у этого двигателя есть цена, и она растёт с каждой проданной акцией.
Как работает механизм
Strategy и Strive продают привилегированные акции с регулярными дивидендами, без права голоса и без срока погашения, а выручку направляют на покупку биткоина. Fidelity оценивает этот рынок биткоин-префов примерно в $12 млрд. Он охватывает покупателя, до которого ETF так и не дотянулись, — инвесторов, ищущих доход. По словам Джеймса Баттерфилла из CoinShares, только STRC от Strategy с плавающим дивидендом около 12% привлёк $7,5 млрд в 2026 году до конца июля.
Наше мнение: это работает только у номинала
Модель рефлексивна. Новые выпуски имеют смысл, пока префы торгуются на уровне номинала в $100 или близко к нему; ниже номинала продавать новые акции дорого, и компании склоняются к выкупу. Это уже заметно: в последнем недельном отчёте Strategy — $193 млн на выкуп STRC против покупки всего 267 биткоинов, а лимит на выкуп префов вырос до $3 млрд. В конце июня STRC ненадолго падал до $70 с небольшим; сейчас он торгуется около $99,40.
Каждая новая акция также добавляет долларовый дивиденд, который придётся платить независимо от того, что делает биткоин. Strategy уже продавала часть биткоинов для выплаты дивидендов по префам, отмечает Баттерфилл, а с ноября переводит STRC на ежедневные дивиденды.
Так что префы не сглаживают цикл, а усиливают его: финансируют покупки, когда условия благоприятны, и слабеют, когда настроения портятся. Спотовые ETF — около $57 млрд совокупных чистых притоков и примерно $106 млрд активов — остаются более крупным и простым каналом спроса, и Райан Расмуссен из Bitwise ожидает, что так будет и дальше. Движения выходных вроде сегодняшнего падения ниже $80 000 — именно тот стресс-тест, который покажет, насколько «рефлексивно» это финансирование.
Материал носит информационный характер и не является финансовой рекомендацией. Криптоактивы волатильны — принимайте решения самостоятельно. Оговорка
Ещё: Рынки
Все →Читайте дальше
Что такое rug pull (рагпул) в крипте: виды, признаки и проверка
Rug pull — когда создатели токена забирают деньги и исчезают. Жёсткие и мягкие рагпулы, ханипоты, красные флаги перед покупкой и что делать, если вас обманули.
USDT или USDC: какой стейблкоин выбрать?
USDT против USDC: эмитенты, резервы, отчёты, регулирование в ЕС и США, сети, комиссии и история потери привязки — и какой долларовый стейблкоин для чего подходит.
CEO Apex: провал Clarity Act даёт Азии и Заливу преимущество в крипте
Питер Хьюз из Apex Group считает, что застрявший в США Clarity Act вытолкнет криптобизнес в Азию, на Ближний Восток и Бермуды, а европейскую MiCA называет жёсткой.